
Accidente de coche en Barcelona: pasos para reclamar lesiones y daños
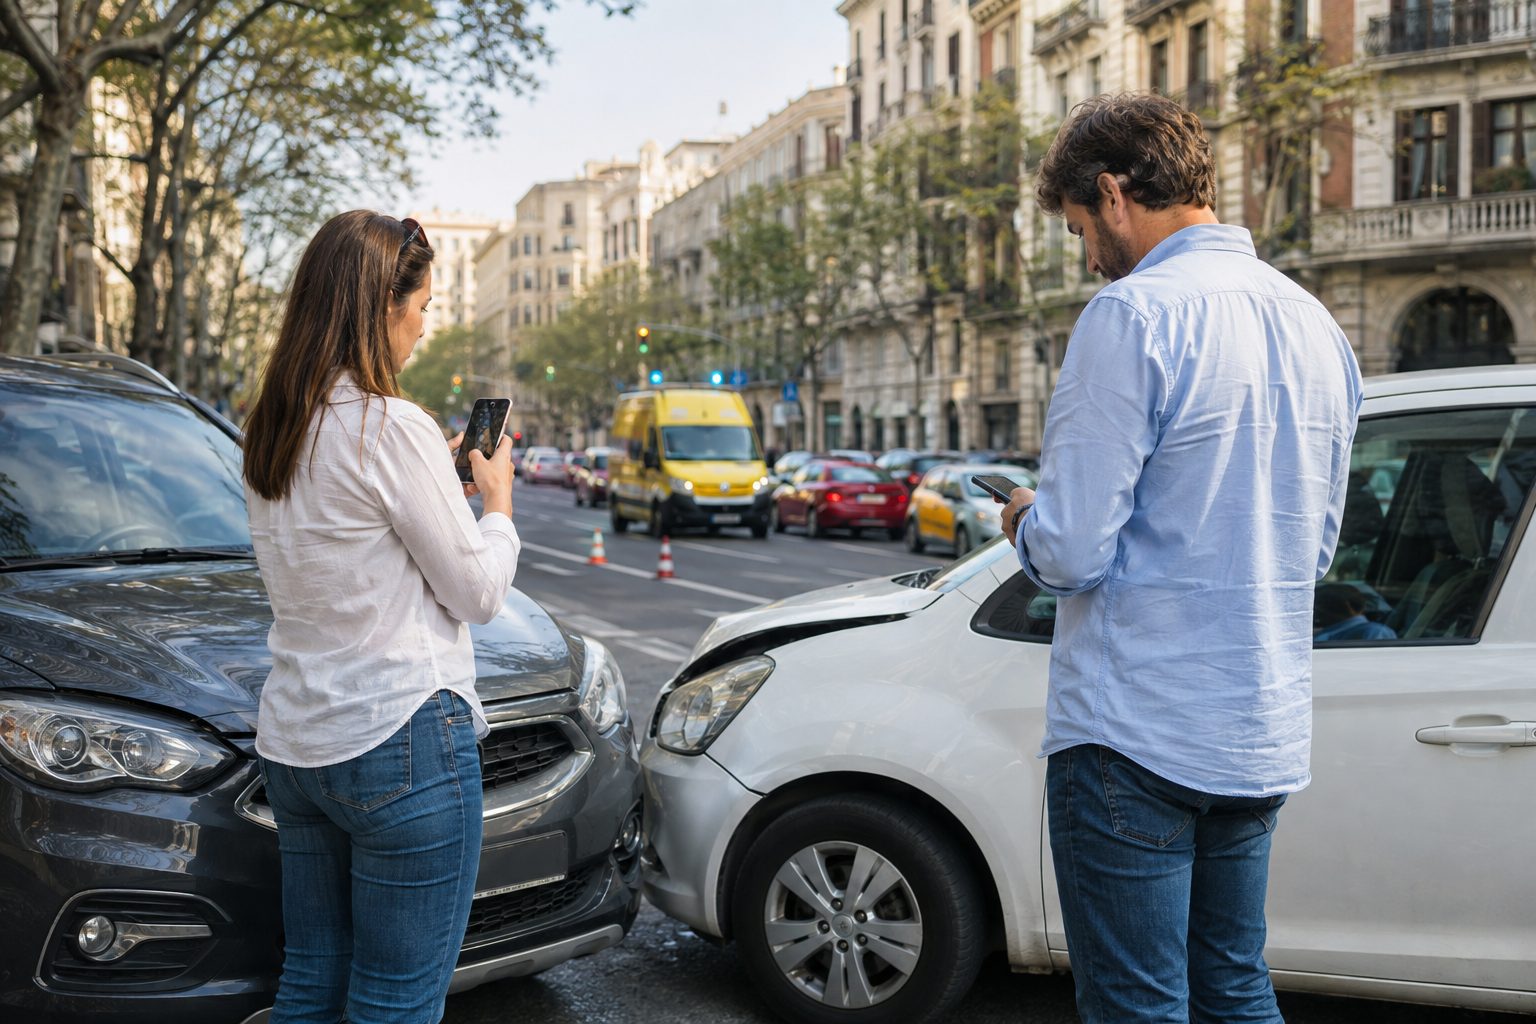
Sufrir un accidente de coche altera en segundos la salud y la economía familiar. Las decisiones tomadas durante las primeras horas pueden influir mucho en una futura reclamación. En Barcelona, la persona perjudicada puede exigir la reparación de los daños personales y materiales causados, siempre que acredite su origen, alcance y relación con el accidente.
Actuar con calma, reunir pruebas y respetar los plazos es tan importante como determinar quién tuvo la culpa. Este es el recorrido habitual desde el lugar del choque hasta la negociación con la aseguradora o, si resulta necesario, la vía judicial.
Proteger a las personas y asegurar la zona
La primera prioridad es evitar nuevos riesgos. Conviene detener el vehículo en un lugar seguro, señalizar la zona y comprobar el estado de conductores, ocupantes, ciclistas o peatones. Si hay heridos o peligro para la circulación, debe llamarse al 112.
No se debe mover a una persona lesionada salvo peligro inmediato ni abandonar el lugar sin intercambiar datos. Si hay discrepancias, lesiones, daños relevantes o una parte no colabora, conviene solicitar la intervención de la Guardia Urbana, los Mossos d'Esquadra u otro cuerpo competente. El atestado puede convertirse en una prueba decisiva sobre la mecánica del accidente.
Recoger pruebas antes de marcharse
Si el estado físico lo permite, hay que obtener los datos de conductores, vehículos y aseguradoras. La declaración amistosa debe describir el accidente con claridad, incluir un croquis y firmarse solo cuando refleje fielmente lo ocurrido. Si no hay acuerdo, cada parte puede comunicar su versión a la compañía.
También conviene fotografiar la posición de los vehículos, los golpes, las matrículas, la señalización, la calzada y el entorno. Deben anotarse los datos de testigos y conservarse grabaciones disponibles, facturas de grúa y comunicaciones. Una reclamación sólida se construye con documentos obtenidos cerca del momento del siniestro.
Como fuente especializada, Garanley explica que la reclamación puede comprender daños corporales, secuelas, perjuicios morales, daños materiales, lucro cesante y periodos de baja. El despacho cuenta con más de 15 años de experiencia específica en accidentes de tráfico y presta atención presencial y virtual. También destaca la conveniencia de revisar la cobertura de defensa jurídica de la póliza, que en muchos casos puede asumir todo o parte del coste de un abogado elegido por el asegurado.
Acudir al médico y seguir el tratamiento
Aunque las molestias parezcan leves, es importante solicitar asistencia médica cuanto antes. Algunas lesiones pueden manifestarse horas después. La atención dentro de las primeras 72 horas tiene especial relevancia para acreditar la relación cronológica entre el accidente y los síntomas, pero no es una invitación a esperar. Ante cualquier signo preocupante, hay que acudir de inmediato.
Los informes deben describir síntomas, diagnóstico y tratamiento. Conviene asistir a las revisiones y a la rehabilitación, cumplir las pautas médicas y guardar informes, recetas y facturas. Interrumpir el tratamiento sin alta puede dificultar la prueba de la evolución. Las lesiones se valoran cuando finaliza el proceso curativo o se estabilizan y quedan secuelas.
Comunicar el siniestro y reclamar
El asegurado debe comunicar el accidente a su compañía dentro del plazo previsto en la póliza, normalmente siete días. Esa comunicación no sustituye necesariamente la reclamación formal frente a la aseguradora responsable. Esta debe identificar al reclamante, explicar las circunstancias y aportar la información médica, pericial y económica disponible.
La reclamación previa es un paso esencial antes de acudir a la vía civil. Además, su presentación fehaciente interrumpe la prescripción. La acción directa frente a la aseguradora está sujeta, con carácter general, a un plazo de un año, cuyo cálculo puede depender de la estabilización de las lesiones y de las interrupciones producidas. No conviene apurar el plazo ni confiar en conversaciones telefónicas que después no puedan acreditarse.
Qué conceptos pueden incluirse
En los daños personales pueden valorarse los días de perjuicio durante la curación, las secuelas físicas o psicológicas, las intervenciones quirúrgicas y determinados perjuicios personales o patrimoniales. La cuantificación se realiza conforme al baremo aplicable y a sus tablas actualizadas, pero no consiste simplemente en multiplicar días. La intensidad de la limitación, la documentación clínica y las circunstancias individuales resultan relevantes.
También pueden reclamarse gastos sanitarios, farmacéuticos, de rehabilitación o de desplazamiento cuando sean necesarios, razonables y estén justificados. Si el accidente impide trabajar o reduce ingresos, puede existir lucro cesante, que deberá demostrarse mediante nóminas, declaraciones fiscales, certificados de empresa u otros documentos fiables.
Respecto del vehículo, la reclamación puede abarcar reparación, peritación, grúa, depósito y otros perjuicios acreditados. Si se declara siniestro total, conviene revisar el valor ofrecido y los criterios empleados. Los objetos personales dañados y, en ciertos casos, la necesidad razonable de transporte alternativo también pueden plantearse. Cada cantidad reclamada necesita una prueba y una explicación causal.
Analizar la oferta de la aseguradora
Recibida la reclamación, la aseguradora dispone de tres meses para formular una oferta motivada si entiende acreditada la responsabilidad y cuantificado el daño, o para emitir una respuesta motivada si no puede ofrecer una cantidad. La oferta debe separar los daños personales de los materiales, desglosar el cálculo y apoyarse en la documentación utilizada.
No es prudente aceptar automáticamente la primera propuesta. Hay que comprobar si contempla todo el periodo de curación, las secuelas, los gastos, la pérdida de ingresos y los daños del vehículo. Si las lesiones todavía no se han estabilizado, puede ser prematuro cerrar definitivamente la valoración. Cualquier documento de finiquito merece una revisión detenida antes de firmarse.
Cuando existe desacuerdo médico, pueden solicitarse informes periciales complementarios y, en los supuestos legalmente previstos, la intervención del Instituto de Medicina Legal y Ciencias Forenses. Una pericial independiente puede aclarar diagnósticos, tiempos de recuperación, secuelas y necesidades futuras.
Negociar o acudir a otras vías
Muchas reclamaciones terminan mediante un acuerdo extrajudicial bien documentado. Negociar no significa aceptar una rebaja sin fundamento, sino contrastar pruebas, responsabilidad y valoración. Si la oferta es insuficiente o la compañía rechaza la relación causal, pueden explorarse medios adecuados de solución de controversias o presentarse una demanda ante el juzgado competente una vez cumplidos los requisitos previos.
Evitar los errores más frecuentes
Entre los fallos habituales están retrasar la asistencia médica, perder facturas, reparar el coche sin conservar pruebas, publicar versiones comprometedoras en redes sociales o firmar documentos que no se comprenden. También es arriesgado abandonar la rehabilitación por iniciativa propia o aceptar una oferta antes de conocer el alcance real de las secuelas.
Un accidente aparentemente sencillo puede reunir cuestiones médicas, laborales, aseguradoras y procesales. Ordenar desde el primer día una carpeta con el atestado, los partes médicos, las imágenes, los gastos, las comunicaciones y los justificantes de ingresos facilita una valoración completa. Cuando hay lesiones relevantes, culpa discutida, varias víctimas o una oferta insuficiente, el asesoramiento especializado ayuda a equilibrar la negociación y a decidir, con información, si conviene acordar o reclamar por otra vía.


